2.980 Megawatt IT-Leistung standen 2025 in deutschen Rechenzentren, bis 2030 sollen es laut Bitkom mehr als 5.000 Megawatt sein. Für 2026 rechnet der VDMA im Maschinenbau dagegen mit dem vierten Produktionsminus in Folge. Zwei Zahlen, die auf den ersten Blick nichts miteinander zu tun haben.
Kurz gesagt: Der Ausbau der Rechenzentren ist für viele Maschinen- und Anlagenbauer eines der wenigen Wachstumsfelder, vor allem in Kühlung, Stromverteilung, Wärmerückgewinnung und Sensorik. Wer dort Aufträge gewinnen will, braucht Führungskräfte, die Mechanik, Elektrotechnik und Projektgeschäft zusammenbringen. Dieses Profil ist selten, und der Stellenabbau in der Branche bringt es nicht automatisch auf den Markt.
Wo trifft der Rechenzentrumsboom auf den Maschinenbau?
Von außen ist ein Rechenzentrum ein Gebäude voller Server. Für den Maschinenbau ist der Rest interessant. Laut der Bitkom-Marktstudie vom November 2025 flossen 2025 rund 12 Milliarden Euro in IT-Hardware und 3,5 Milliarden Euro in Gebäude und technische Gebäudeausrüstung. Etwa 2,5 Milliarden Euro davon gingen in Klima-, Strom- und sonstige Gebäudetechnik, so viel wie nie zuvor. Diese zweite Summe ist der Markt, um den es Maschinenbauern geht.
Der Treiber ist künstliche Intelligenz. Bitkom erwartet, dass sich die KI-Kapazität in deutschen Rechenzentren bis 2030 von 530 auf rund 2.020 Megawatt vervierfacht. Ihr Anteil an der Gesamtleistung stiege damit von etwa 15 auf 40 Prozent.
Welche Bereiche davon profitieren, hat McKinsey-Partner Johan Rauer im Interview mit dem Fachmagazin Produktion aufgezählt:
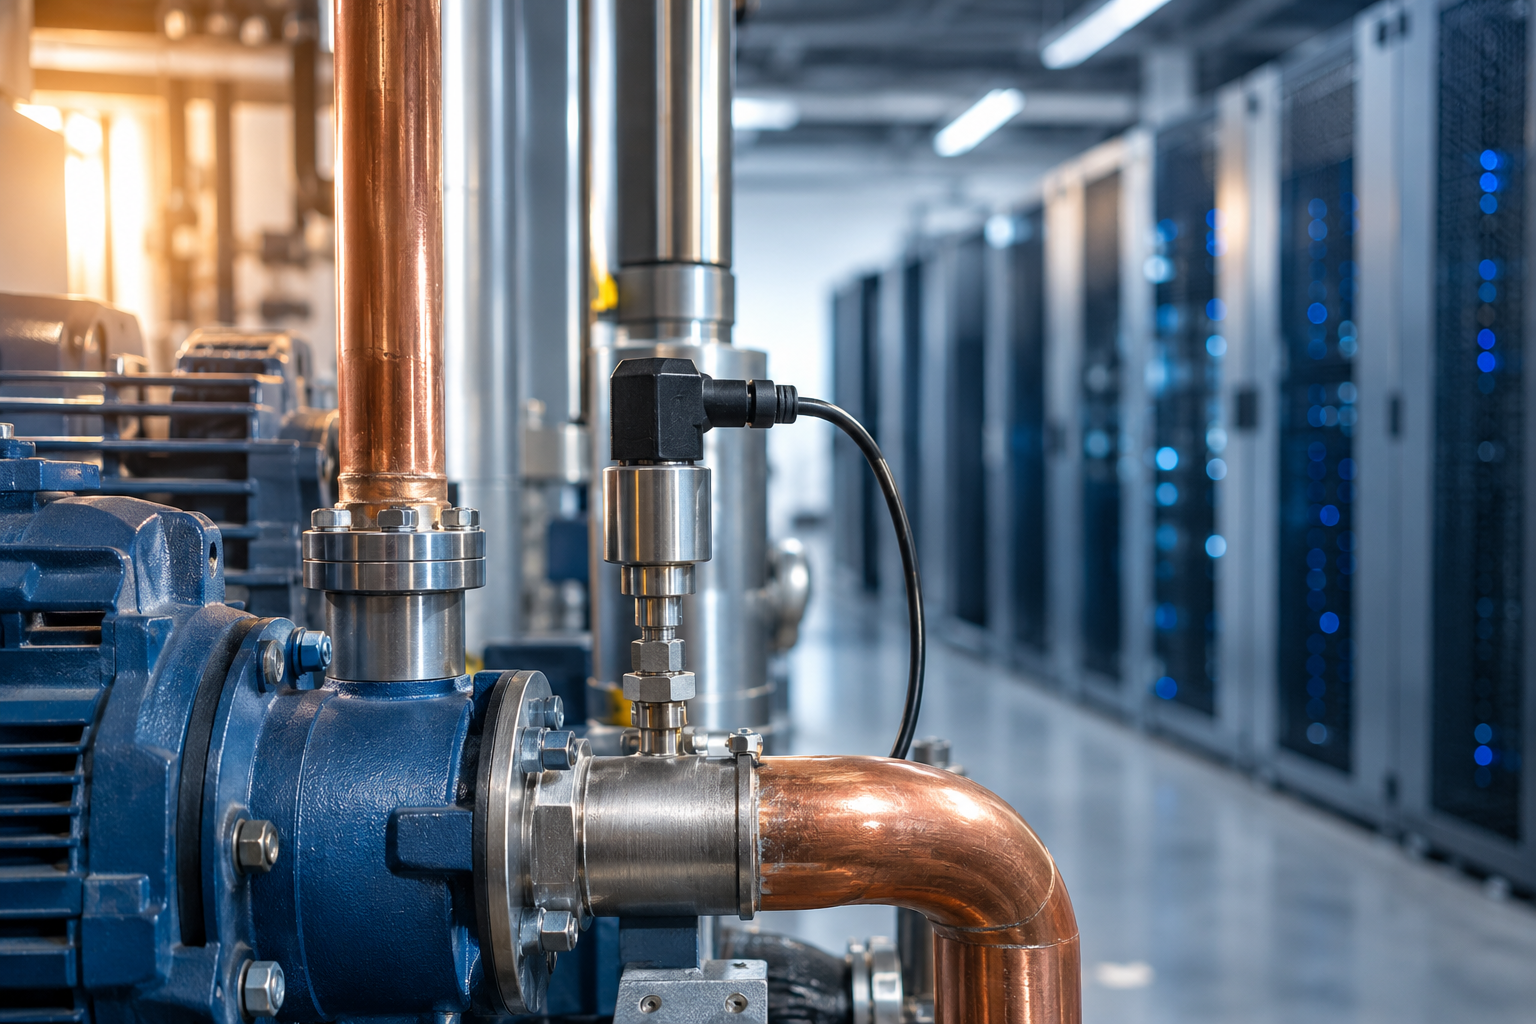
- Kühlung, darunter Flüssigkeitskühlung, Pumpen, Ventile und Wärmetauscher
- Energieversorgung mit modularen Energieeinheiten, Schaltanlagen und Stromverteilung
- Energieeffizienz durch Wärmerückgewinnung, geregelte Pumpen und Frequenzumrichter
- Automatisierung, Sensorik und Gebäudeautomation bis hin zu Brandschutz und vorausschauender Wartung (Predictive Maintenance)
Auffällig an dieser Liste ist, wie wenig davon klassische Stahlbaukompetenz ist. Wer heute eine Pumpe für ein Rechenzentrum liefert, verkauft eine geregelte Anlage mit Sensoren, Anbindung an die Gebäudeleittechnik und einem Effizienznachweis. Das Gehäuse ist dabei der kleinste Teil des Angebots. Der Wert steckt in Regelung, Elektronik und Software.
Warum macht das Energieeffizienzgesetz Ingenieurswissen zum Verkaufsargument?
Deutschland stellt über das Energieeffizienzgesetz (EnEfG) eigene Effizienzvorgaben an Rechenzentren. Die wichtigste Kennzahl ist die Power Usage Effectiveness, kurz PUE. Sie setzt den gesamten Energiebedarf eines Rechenzentrums ins Verhältnis zum Verbrauch der IT. Ein PUE von 1,2 heißt: Auf jede Kilowattstunde, die die Server verbrauchen, dürfen höchstens 0,2 Kilowattstunden für Kühlung, Stromverteilung und alles andere hinzukommen.
Hier lohnt es sich, genau zwischen geltendem Recht und geplanter Änderung zu unterscheiden:
- Nach geltendem EnEfG müssen Rechenzentren, die ab dem 1. Juli 2026 den Betrieb aufnehmen, einen PUE von 1,2 erreichen. Für Bestandsanlagen gelten weniger strenge Werte.
- Für neue Rechenzentren schreibt das Gesetz Mindestanteile wiederverwendeter Abwärme vor: 10 Prozent bei Betriebsaufnahme ab 1. Juli 2026, 15 Prozent ab 1. Juli 2027 und 20 Prozent ab 1. Juli 2028.
- Die Bundesregierung hat am 24. Juni 2026 eine Novelle beschlossen. Danach bleibt der PUE von 1,2 für Neubauten, sie bekommen aber vier statt zwei Jahre Zeit, ihn im Jahresmittel zu erreichen. Bestandsanlagen sollen ab Juli 2027 einen PUE von 1,6 und ab Juli 2030 von 1,4 einhalten. Die Pflicht zu 100 Prozent Ökostrom soll von 2027 auf 2030 rücken, und Abwärme müsste in vielen Fällen nur noch genutzt werden, wenn ein Wärmenetz erreichbar ist.
- Diese Novelle ist noch nicht in Kraft. Der Bundestag hat sie am 24. September 2026 in erster Lesung beraten, am 5. Oktober fand im Wirtschaftsausschuss die öffentliche Anhörung statt. Änderungen sind bis zur Verabschiedung möglich.
Selbst in der gelockerten Fassung bleibt der Zielwert 1,2 für neue Anlagen stehen. Diesen Wert erreicht kein Betreiber mit Standardtechnik von der Stange. Er braucht effiziente Kühlung, gut geregelte Pumpen und eine Abwärmenutzung, die sich rechnet. Für Ihren Vertrieb bedeutet das: Das stärkste Argument ist nicht der Preis pro Pumpe, sondern die belegbare Kilowattstunde, die ein Kunde damit spart.
Welche Führungskräfte brauchen Maschinenbauer für das Rechenzentrumsgeschäft?
Aus unserer Sicht entscheidet sich an vier Positionen, ob ein mittelständischer Maschinenbauer im Rechenzentrumsmarkt Fuß fasst:
- Vertriebsleitung oder Key Account Management Data Center: kennt Betreiber, Generalunternehmer und Planungsbüros für technische Gebäudeausrüstung (TGA) und verkauft Projekte statt Katalogware.
- Technische Leitung oder Leitung Entwicklung mit echter Schnittmenge aus Thermodynamik, Elektrotechnik und Regelungstechnik.
- Leitung Projektmanagement und Inbetriebnahme, die auf der Baustelle mit Elektro-, Bau- und IT-Gewerken unter festen Terminen arbeitet.
- Leitung Service, die Wartungsverträge, Fernüberwachung und Zustandsdaten aus der Sensorik zu einem eigenen Geschäft macht.
Allen vier Rollen ist gemeinsam, dass Elektro- und Softwareverständnis schwerer wiegt als im klassischen Serienmaschinenbau. Das Profil verschiebt sich von „kann schweißen und konstruieren“ zu „versteht, wie Mechanik, Messtechnik und Steuerung zusammenspielen“.
Genau um diese Leute konkurrieren Sie mit einer Branche, der es gerade besser geht. In seiner Konjunkturerhebung für das dritte Quartal 2026 stellt der VDMA fest, dass die Elektro- und Elektronikindustrie von den hohen Investitionen in künstliche Intelligenz profitiert. Ein Elektroingenieur mit Führungserfahrung hat dort derzeit gute Angebote. Sie müssen ihm erklären können, warum er zu einem Pumpen- oder Anlagenbauer wechseln soll.
Reicht der Stellenabbau im Maschinenbau, um diese Positionen zu besetzen?
Die Zahlen aus derselben VDMA-Erhebung klingen zunächst nach einem entspannten Bewerbermarkt. Mehr als 30 Prozent der befragten Unternehmen sehen sich zu Stellenabbau gezwungen, nur 18 Prozent planen Neueinstellungen. Seit 2019 sind laut VDMA-Chefvolkswirt Johannes Gernandt rund 100.000 Stellen im deutschen Maschinen- und Anlagenbau weggefallen.
Für die vier Rollen oben hilft das nach unserer Erfahrung wenig. Wer lange im Serienmaschinenbau für die Autoindustrie gearbeitet hat, bringt viel Fertigungswissen mit. Projektgeschäft mit Rechenzentrumsbetreibern, TGA-Planung und die Kombination aus Regelungs- und Elektrotechnik gehören seltener dazu. Ein größeres Kandidatenangebot heißt deshalb nicht, dass die passenden Profile darunter sind. Wir haben dasselbe Muster schon bei Führungskräften in der Baubranche beschrieben: Hohe Arbeitslosigkeit in der Breite und Engpass in der Spitze schließen sich nicht aus.
Ein Beispiel aus der Beratungspraxis, anonymisiert und zur Veranschaulichung: Ein Hersteller von Industriepumpen mit rund 250 Beschäftigten wollte ins Rechenzentrumsgeschäft. Die erste Idee war, einen erfahrenen Vertriebsleiter aus dem eigenen Haus umzusetzen. Der kannte die Einkäufer in der Chemie seit zwanzig Jahren, aber niemanden bei Colocation-Anbietern oder in den Planungsbüros, die Kühlkonzepte ausschreiben. Besetzt wurde die Position schließlich mit einer Führungskraft aus der Kälte- und Klimatechnik, die zuvor Projekte für Rechenzentrumsbetreiber verantwortet hatte. Die Produkte des neuen Arbeitgebers hatte sie nach einigen Monaten verstanden. Umgekehrt hätte der Aufbau des Netzwerks Jahre gedauert.
Solche Wechsel über Branchengrenzen sind riskanter als die Besetzung mit jemandem aus dem eigenen Segment. Deshalb lohnt es sich, Quereinsteiger systematisch zu prüfen, etwa mit einer strukturierten Management-Diagnostik, statt allein auf den Lebenslauf zu schauen.
Was bedeutet der Ausbau für Unternehmen in Bayern, NRW und Baden-Württemberg?
Der Markt ist regional stark konzentriert. Laut Bitkom steht in Hessen, vor allem im Großraum Frankfurt, mit gut 1.100 Megawatt mehr als ein Drittel der installierten Leistung. Bayern kommt auf 420 Megawatt, Nordrhein-Westfalen auf 378 und Baden-Württemberg auf 233 Megawatt. Geplant sind unter anderem über 1.800 Megawatt in Frankfurt, 888 Megawatt in Brandenburg und 480 Megawatt im rheinland-pfälzischen Nierstein.
Für Zulieferer aus München, dem Rheinland oder dem Raum Ulm heißt das: Die Kunden sitzen oft nicht vor der Haustür. Projektleitung und Vertrieb müssen bereit sein, regelmäßig nach Frankfurt oder Brandenburg zu reisen, und das gehört bei der Suche von Anfang an ins Anforderungsprofil. Wenn Sie als Mittelständler im Raum Ulm und Neu-Ulm suchen, kennen wir den regionalen Markt über unsere Personalberatung in Ulm.
Was sollten Sie jetzt prüfen?
Bevor Sie eine Position für das Rechenzentrumsgeschäft ausschreiben, helfen fünf Fragen:
- Welche Ihrer Produkte passen konkret zu Kühlung, Stromverteilung, Abwärmenutzung oder Überwachung?
- Hat jemand in Ihrem Vertrieb heute schon Zugang zu Betreibern, Generalunternehmern und TGA-Planern?
- Kann Ihre Entwicklung Effizienzwerte belegen, mit denen ein Betreiber gegenüber dem EnEfG argumentieren kann?
- Wer leitet bei Ihnen Projekte auf fremden Baustellen mit festen Inbetriebnahmeterminen?
- Für welche Rolle suchen Sie besser außerhalb des eigenen Segments, etwa in der Kälte-, Klima- oder Elektrotechnik?
Lautet die ehrliche Antwort bei mehreren Punkten „niemand“, ist das kein Grund, das Thema liegen zu lassen. Es ist ein Hinweis darauf, welche Position zuerst besetzt werden sollte. Wie eine solche Suche diskret abläuft, ohne dass Wettbewerber oder die eigene Belegschaft davon erfahren, haben wir im Beitrag Headhunter Maschinenbau: Vakanz diskret besetzen beschrieben.
Häufige Fragen zu Rechenzentren und Maschinenbau
Welche Bereiche des Maschinenbaus profitieren vom Bau neuer Rechenzentren?
Vor allem Kühlung mit Pumpen, Ventilen und Wärmetauschern, die Stromverteilung mit Schaltanlagen, Lösungen zur Wärmerückgewinnung sowie Sensorik und Gebäudeautomation. 2025 flossen laut Bitkom rund 2,5 Milliarden Euro in Klima-, Strom- und sonstige Gebäudetechnik von Rechenzentren.
Was bedeutet ein PUE von 1,2?
Die Power Usage Effectiveness setzt den gesamten Energiebedarf eines Rechenzentrums ins Verhältnis zum IT-Verbrauch. Bei 1,2 entfallen auf jede Kilowattstunde für die Server höchstens 0,2 Kilowattstunden für Kühlung, Stromverteilung und übrige Technik. Nach dem Energieeffizienzgesetz gilt dieser Wert für Rechenzentren mit Betriebsaufnahme ab dem 1. Juli 2026.
Gilt die Abwärmepflicht für Rechenzentren schon?
Ja, nach geltendem Recht müssen neue Rechenzentren mit Betriebsaufnahme ab 1. Juli 2026 mindestens 10 Prozent ihrer Abwärme wiederverwenden, später 15 und 20 Prozent. Eine Novelle des Energieeffizienzgesetzes, die diese Pflicht an ein erreichbares Wärmenetz knüpfen soll, ist im parlamentarischen Verfahren, aber noch nicht verabschiedet.
Warum finden Maschinenbauer trotz Stellenabbau kaum passende Führungskräfte für dieses Geschäft?
Weil das gesuchte Profil eine Schnittstelle ist: Mechanik, Elektro- und Regelungstechnik plus Erfahrung im Projektgeschäft mit Rechenzentrumsbetreibern. Wer im Serienmaschinenbau freigesetzt wird, bringt diese Kombination selten mit. Erfolgversprechend ist oft die gezielte Direktansprache in angrenzenden Branchen wie der Kälte- und Klimatechnik.
Gespräch über Ihre nächste Schlüsselposition
Schlagheck + Radtke besetzt Fach- und Führungspositionen im Maschinen- und Anlagenbau, etwa technische Leitungen, Vertriebsleitungen und Projektleitungen, aus unseren Büros in Düsseldorf, München und Ulm. Wenn Sie das Rechenzentrumsgeschäft aufbauen und dafür die richtige Führungskraft suchen, sprechen Sie uns an. Ein erstes Gespräch ist unverbindlich.